Esta semana salieron tres titulares que no parecen tener nada que ver entre sí. 550.000 personas en la calle en Francia. El estrecho de Ormuz pasando una fracción del petróleo que pasaba. Y las actas de la Reserva Federal diciendo que viene otra subida. Leídos por separado son tres alarmas. Leídos juntos son una sola historia, y empieza en el precio de un barril.
Primero, el barril
Un barril de Brent costaba 63 dólares el 14 de octubre del año pasado. El 14 de octubre de este año costó 126,55, según el dato diario que publica la agencia de energía de Estados Unidos. Se multiplicó por dos en doce meses.
La causa tiene fecha. El 28 de febrero empezó la guerra de Estados Unidos e Israel contra Irán, y desde entonces el estrecho de Ormuz —por donde pasaba cerca de la quinta parte del petróleo y del gas licuado del mundo— está bajo ataque. Antes de la guerra cruzaban por ahí 17,1 millones de barriles al día. El 11 de octubre cruzaron 2,9 millones, el peor día del mes. Entre el 28 de septiembre y el 4 de octubre diez petroleros fueron alcanzados; del 6 al 14 se contaron quince ataques más.
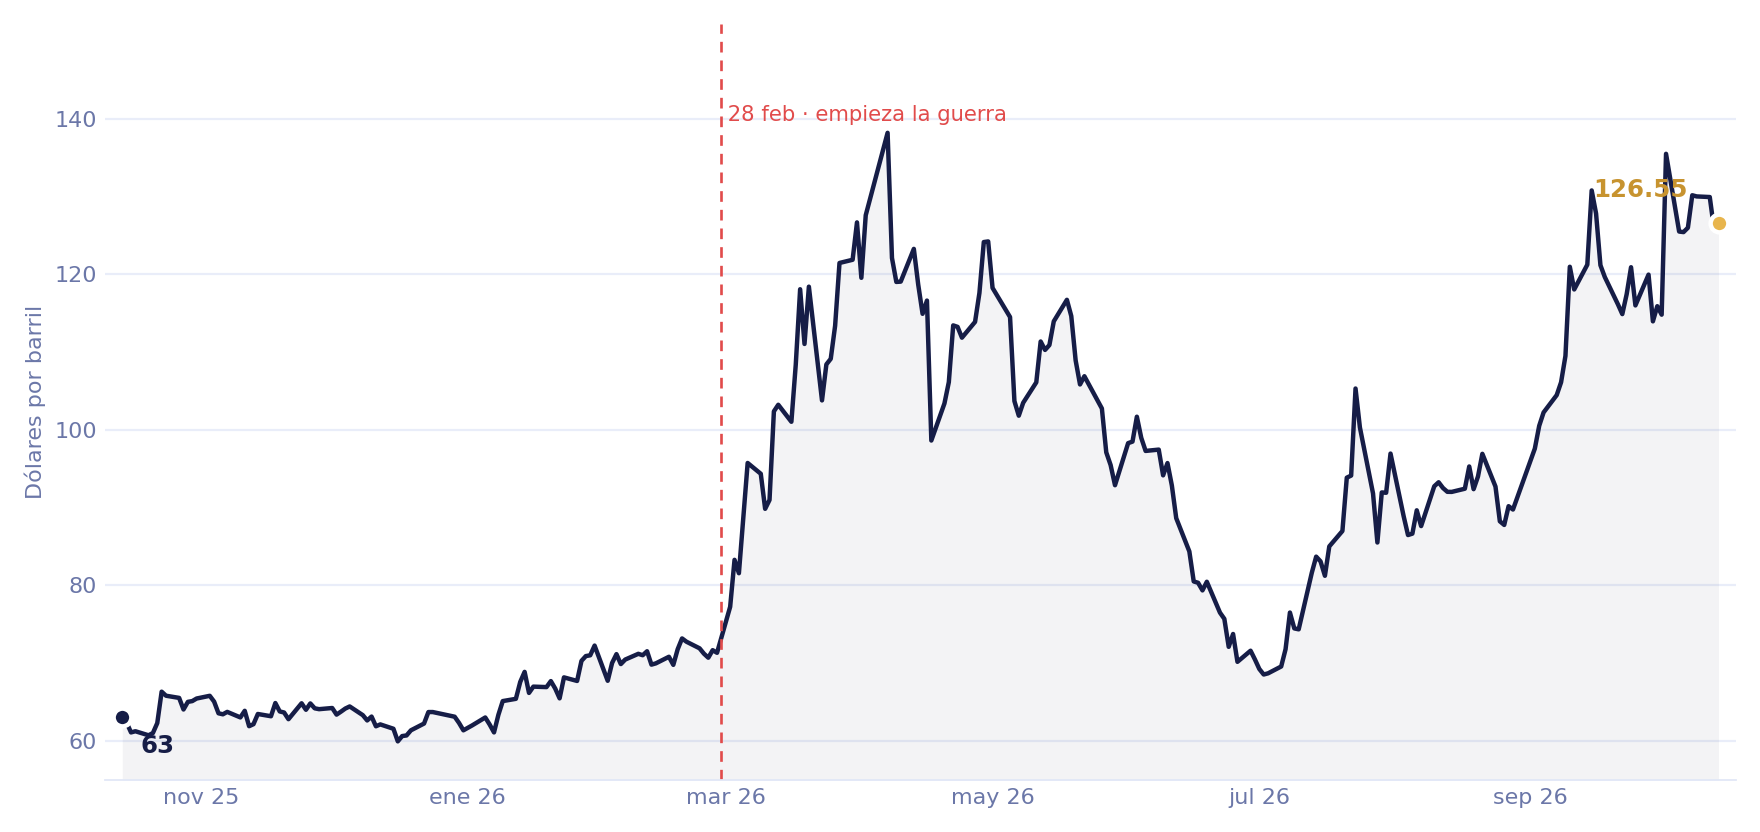
Y hay quien quiere que siga subiendo. El Washington Post reportó el 18 de octubre que Teherán está intensificando los ataques a propósito, para que el petróleo llegue caro a las elecciones de medio término de Estados Unidos, el 3 de noviembre. El tema que domina esa campaña es el costo de la vida.
Segundo: por qué la Fed no puede bajar
Un barril al doble no se queda en la gasolina. Se mete en el flete de todo lo que se transporta, en el plástico, en el abono, en el pasaje. Al final se mete en el índice de precios, que en Estados Unidos marcó 3,7 % anual en septiembre.
Un banco central tiene una sola herramienta contra la inflación: el precio del dinero. Sube la tasa, el crédito se encarece, la gente compra menos y los precios dejan de subir. Esa herramienta sirve contra una inflación que viene de la demanda. Contra un barril que se encareció porque no pasa por un estrecho, el banco no puede hacer nada directo: no puede abrir Ormuz. Lo único que puede hacer es encarecer el dinero para que el resto de los precios no se le suelte. Y eso está haciendo.
Cuando la inflación viene de un barril
Es la tasa de la Reserva Federal después de subir en septiembre. Las actas de esa reunión dicen que todos los miembros apoyaron la subida y que la mayoría ve probable otra antes de fin de año. El 28 de octubre se reúne otra vez: el mercado espera que mantenga, y Citi pone la siguiente subida en diciembre. El bono a diez años está en su nivel más alto desde 2002; hace una semana, en este mismo blog, estaba en 5,365 %.
Y no es solo la Fed. La misma semana se reúnen el Banco de Canadá y el de Nueva Zelanda el 28, el Banco Central Europeo el 29 y el de Japón el 30. En Nueva Zelanda la inflación va en 4,1 % y el mercado le da entre 80 y 85 % de probabilidad a una subida. En la zona euro la inflación es 3,8 % y 64 de 73 economistas encuestados esperan una subida en diciembre. Canadá perdió empleos en agosto y en septiembre, y aun así nadie espera que baje. Es una semana en la que casi ningún banco central del mundo baja la tasa.
Tercero: Francia ya no tiene con qué
Hace una semana este blog contó que Francia cerró el segundo trimestre con una deuda del 119 % de lo que produce en un año, y que lo que paga de intereses ya es su primer gasto. Esta semana se vio lo que pasa cuando a ese país le suben el precio del dinero.
El bono francés a diez años ronda el 5 %, un nivel que no se veía desde 2002. La diferencia con lo que paga Alemania llegó a 150,8 puntos el 20 de octubre, cerca del récord de la crisis de 2011. Sumitomo Mitsui, uno de los bancos más grandes de Japón, vendió toda la deuda francesa que tenía.
Un gobierno que debe el 119 % de lo que produce y paga 5 % por refinanciarse tiene cada vez menos espacio para todo lo demás. El presupuesto de 2027 trae 54.000 millones de euros en recortes y medidas fiscales, con la cuarta congelación seguida del salario de los funcionarios. El déficit previsto es 5 % del PIB; este año va en 5,4 %.
La calle respondió. Empezó en septiembre, en liceos de los suburbios del norte de París, por falta de profesores. El 17 de octubre salieron 550.000 personas en todo el país, según el Ministerio del Interior. Hubo 1.200 detenidos y 150 policías heridos, según el primer ministro. El gobierno autorizó toques de queda donde hagan falta. Las presidenciales son en abril de 2027.
Durante décadas el acuerdo en Europa fue este: el Estado gasta —pensiones, subsidios, empleo público— y a cambio la calle se queda en la casa. Ese acuerdo se sostiene mientras el dinero sea barato. Cuando el dinero se encarece, el gasto se recorta. Y el recorte sale a la calle.
El hilo
Un estrecho cerrado a medias → el barril al doble.
El barril al doble → la inflación no cede: 3,7 % en Estados Unidos, 3,8 % en la zona euro, 4,1 % en Nueva Zelanda.
La inflación no cede → los bancos centrales no pueden bajar, y varios suben.
El dinero más caro → el país que debe 119 % paga 5 % por refinanciarse.
Pagar 5 % → recortar 54.000 millones.
Recortar → 550.000 personas en la calle.
Tres titulares, un mecanismo. El que marcha en París no está pensando en Ormuz. Pero sin el estrecho a medias no hay barril al doble; sin barril al doble la inflación europea no estaría en 3,8 %; con la inflación cediendo, el Banco Central Europeo tendría espacio para bajar; y con el banco bajando, Francia no estaría pagando 5 %.
Cuando tres cosas distintas se mueven al mismo tiempo, antes de buscar tres explicaciones conviene buscar una.
Lo que esto toca en Colombia
El dólar cerró en 3.156 pesos el 19 de octubre. Con el mundo entero subiendo tasas, los analistas esperan que el Banco de la República suba a 12,5 % y se quede ahí hasta fin de año, con una inflación que cerraría cerca de 6,88 %. Es el mismo hilo: con el dinero caro afuera, el banco de adentro tampoco tiene espacio para bajar.
La actividad económica de agosto cayó 3,1 % frente a julio; el DANE atribuye buena parte al terremoto de comienzos de ese mes. Y el seguro contra el impago de la deuda colombiana subió 4,87 puntos, por «necesidades de financiación y riesgos fiscales». Es la misma pregunta que le están haciendo a Francia, en una escala distinta: cuánto debe, y a qué precio lo refinancia.
Una nota sobre el oro. Está por encima de 4.000 dólares la onza, con demanda récord en los fondos, y sube junto con el dólar, no en contra. Son dos refugios para compradores distintos: el que quiere la tasa compra dólares; el que desconfía de todas las monedas a la vez compra oro.
Qué hace uno con esto
Nada de lo anterior dice para dónde va el euro ni el canadiense. Dice en qué mundo se están moviendo: uno donde el precio del dinero sube en todas partes a la vez, y donde cinco bancos centrales deciden en tres días.
En esta casa el algoritmo no adivina la dirección. Construye un promedio y tiene un tope escrito desde antes de abrir la primera posición. Una semana así no le cambia el plan. Lo que cambia es la lectura de quien lo mira: el que sabe por qué se mueve el precio no se sobresalta cuando se mueve.
Y lo que se dijo cuando la Fed subió en septiembre sigue valiendo para el 28: en los minutos del comunicado el mercado es de las máquinas. Si usted opera discrecional, esa hora no es suya. Tome un café, tome la silla y siéntese a observar.
El ser · para cerrar
Esta semana cualquiera que lea noticias recibió tres alarmas en tres días. Francia. Ormuz. La Fed. Cada una con su titular, su foto y su urgencia, y cada una pidiendo una reacción propia.
El cuerpo funciona así: una noticia, un sobresalto. Tres noticias, tres sobresaltos. El que vive la semana de titular en titular llega al viernes cansado y sin haber entendido nada, porque se pasó la semana contestando síntomas.
La distinción es síntoma y causa. Los tres titulares son síntomas. La causa es una: el precio del dinero está subiendo en el mundo entero, y viene de un barril que no pasa por un estrecho. Quien ve la causa tiene una sola cosa que entender. Quien ve los síntomas tiene tres cosas que temer.
Y eso no pasa solo con las noticias. Pasa cuando en la misma semana se cae una venta, se tensa una conversación en la casa y la cuenta no cierra nada. Parecen tres problemas. Muchas veces es uno solo, asomándose por tres ventanas.
Escriba en tres renglones las tres cosas que más le preocupan hoy. Después pregúntese si tienen un origen común, y escríbalo en un cuarto renglón. Si lo encuentra, tiene una decisión que tomar, no tres. Si no lo encuentra, ya sabe que son tres y no una, y eso también ordena.
El que sabe de dónde viene el agua no corre cuando llueve: busca techo. No es una técnica de mercado. Es la costumbre de preguntar por la causa antes de contestar al síntoma, y la persona que la tiene decide distinto en todo lo demás.